

À partir du 1er janvier 2027, la durée de conservation des documents fiscaux passe de 6 à 10 ans. Cette nouvelle obligation concerne toutes les entreprises, y compris les boulangeries, pâtisseries, boucheries, restaurants et autres commerces de proximité.
Quels documents conserver ? Les anciennes factures sont-elles concernées ? Comment archiver correctement ses factures électroniques ? Et quel lien avec la réforme de la facturation électronique ?
Pourquoi la durée de conservation
passe-t-elle de 6 à 10 ans ?
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales renforce les obligations des entreprises en matière de conservation des documents.
Jusqu'à présent, l'article L.102 B du Livre des procédures fiscales imposait généralement de conserver pendant 6 ans les documents susceptibles d'être demandés par l'administration fiscale lors d'un contrôle.
À compter du 1er janvier 2027, cette durée est portée à 10 ans.
L'objectif est de faciliter les contrôles fiscaux et de permettre à l'administration d'accéder aux pièces justificatives sur une période plus longue.
Une obligation de 10 ans qui existait déjà en comptabilité
Il faut toutefois distinguer les obligations fiscales des obligations comptables.
En effet, le Code de commerce imposait déjà aux entreprises de conserver leurs documents comptables et leurs pièces justificatives pendant 10 ans, conformément à l'article L.123-22 du Code de commerce.
La nouveauté réside donc principalement dans l'allongement du délai fiscal de 6 à 10 ans, qui vient rapprocher les deux régimes.
Pour les commerçants, cette évolution est l'occasion de vérifier que l'ensemble de leurs documents est correctement conservé.
Quels documents sont concernés par cette nouvelle obligation ?
La nouvelle durée de conservation fiscale s'applique à un grand nombre de documents utilisés dans la gestion quotidienne d'une entreprise.
Parmi les principaux documents concernés figurent :
- Les factures clients : factures émises pour des ventes de marchandises ou des prestations de services.
- Les factures fournisseurs : achats de matières premières, marchandises, équipements et services.
- Les documents comptables : livres comptables, registres et pièces justificatives.
- Les justificatifs de TVA : documents permettant de justifier la TVA collectée ou déductible.
- Les documents commerciaux justificatifs : certains bons de commande, bons de livraison et autres pièces servant à justifier des opérations.
- Certaines données informatiques : informations et traitements participant à l'établissement ou au contrôle de la comptabilité.
Quelques exemples pour les commerces alimentaires
-
Pour une boulangerie-pâtisserie : les factures d'achat de farine, de beurre, de chocolat, de fours, de pétrins ou de matériel de caisse.
-
Pour une boucherie : les factures des fournisseurs de viande, de chambres froides, de balances et des prestations de maintenance.
-
Pour un restaurant ou un établissement de snacking : les factures d'approvisionnement alimentaire, de boissons, de matériel de cuisine et de prestations de services.
-
Pour une épicerie ou une cave : les factures d'achat de marchandises, d'équipements et de services professionnels.
Ces exemples ne sont pas exhaustifs. La nouvelle règle concerne les documents relevant des obligations fiscales prévues par la loi, quelle que soit l'activité de l'entreprise.
L'Etat met à disposition un simulateur par type de document pour vous aider.
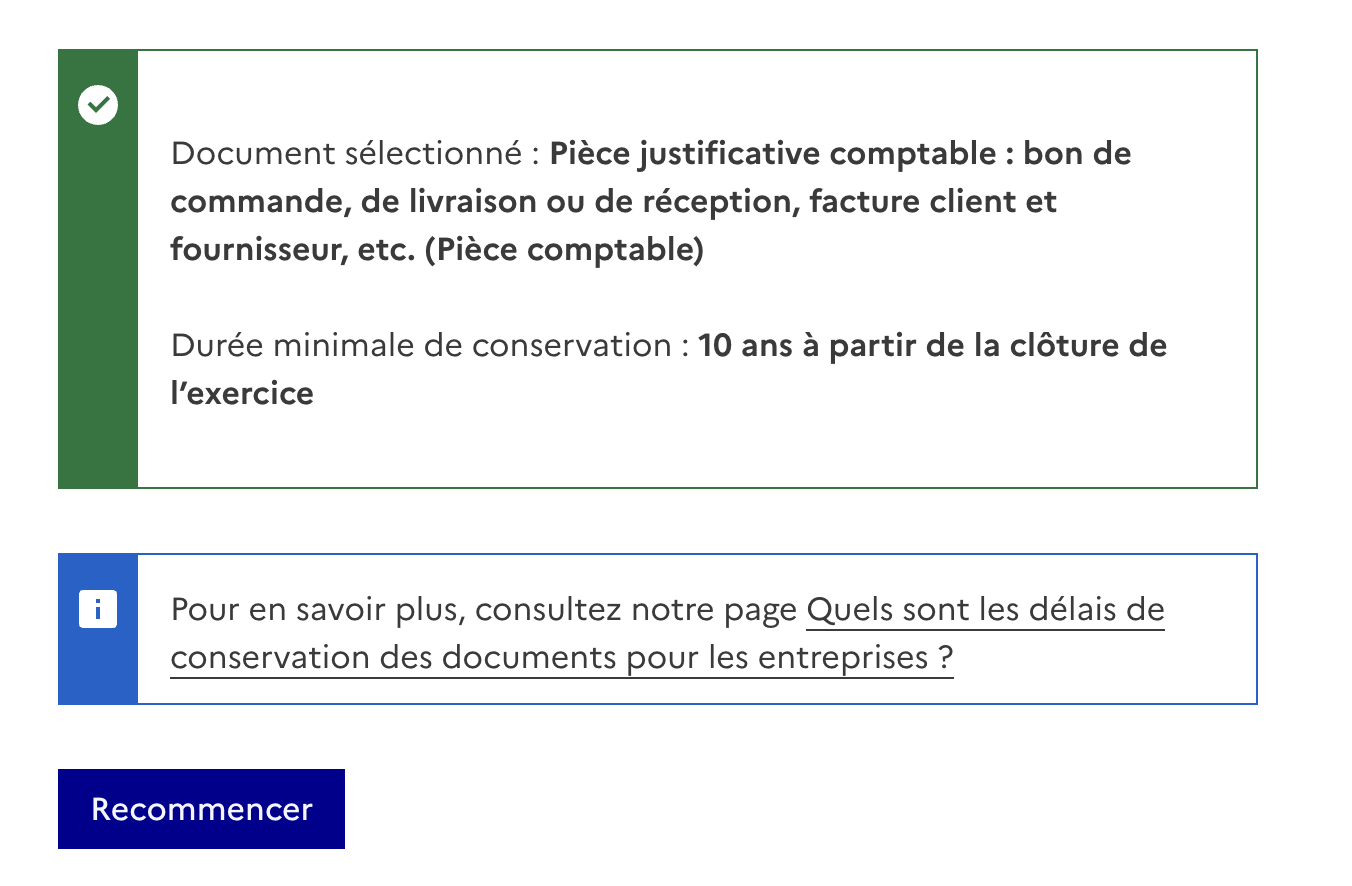
Attention : tous les documents professionnels ne sont pas soumis à la même durée de conservation. Les documents sociaux, les contrats et les documents relatifs aux salariés peuvent relever de délais spécifiques.
Les factures antérieures à 2027 doivent-elles être conservées pendant 10 ans ?
Oui, et c'est un point particulièrement important.
La nouvelle réglementation ne s'applique pas uniquement aux factures émises ou reçues à partir du 1er janvier 2027.
Elle concerne également les documents dont le délai de conservation fiscal initial expire après le 1er janvier 2027.
Exemple concret
Prenons le cas d'une facture fournisseur établie le 15 mars 2021.
Avec l'ancienne réglementation, son délai général de conservation fiscale était de 6 ans, soit jusqu'au 15 mars 2027.
Avec la nouvelle réglementation, ce délai passe à 10 ans : la facture devra donc être conservée jusqu'au 15 mars 2031 au titre des nouvelles dispositions fiscales.
À l'inverse, si le délai de conservation fiscal d'un document a déjà expiré avant l'entrée en application de cette réforme, la nouvelle loi ne le prolonge pas rétroactivement.
D'autres obligations, notamment comptables, peuvent néanmoins continuer à imposer sa conservation.
Le bon réflexe : ne supprimez pas automatiquement vos anciennes factures sur la seule base d'un délai de 6 ans.
Source : Service-Public.fr – Modification de la durée de conservation des documents fiscaux.
Comment conserver correctement ses factures pendant 10 ans ?
La réglementation ne se limite pas à la durée de conservation. Elle impose également de respecter certaines conditions d'archivage.
Conservation des factures électroniques
Les factures émises ou reçues sous forme électronique doivent être conservées sous cette forme pendant toute la durée légale.
Imprimer une facture électronique et la ranger dans un classeur ne suffit donc pas.
Les documents doivent notamment rester :
- Lisibles : leur contenu doit pouvoir être consulté pendant toute la période.
- Intègres : les informations doivent être protégées contre les modifications non autorisées.
- Accessibles : l'entreprise doit pouvoir retrouver les documents demandés.
- Exploitables : les informations doivent pouvoir être présentées en cas de contrôle.
Un simple stockage de fichiers PDF sur un ordinateur ne garantit pas nécessairement le respect de toutes les exigences réglementaires.
Conservation des factures papier
Les factures reçues sur papier peuvent être conservées dans leur format d'origine.
Il est également possible de les numériser, sous réserve de respecter les règles applicables à la numérisation et à l'archivage.
Attention : un simple scan ou une photographie ne permet pas nécessairement de détruire les originaux papier.
Les entreprises doivent veiller à ce que leurs méthodes de conservation répondent aux conditions prévues par la réglementation fiscale.
Pour davantage de précisions, consultez les dispositions de l'article L.102 B du Livre des procédures fiscales, dans sa version applicable en 2027.
Conservation des factures et données de caisse : attention à ne pas confondre
Pour les artisans et commerçants, une distinction importante doit être faite entre les factures et les données enregistrées dans le logiciel de caisse.
Les systèmes de caisse sont soumis à des obligations spécifiques de sécurisation, de conservation et d'archivage des données, notamment dans le cadre de la réglementation relative aux logiciels de caisse.
Ces obligations ne doivent pas être confondues avec celles qui s'appliquent aux documents fiscaux et aux factures.
Par exemple, la conservation des justificatifs de facturation ne remplace pas les obligations applicables aux données d'encaissement.
Il convient donc de vérifier séparément la conservation des factures, celle des pièces comptables et les obligations spécifiques aux systèmes de caisse.

Quel lien avec la réforme de la facturation électronique ?
L'allongement de la durée de conservation intervient alors que la facturation électronique se généralise progressivement en France.
Deux grandes échéances structurent cette réforme.
Depuis le 1er septembre 2026 : la réception des factures électroniques
Toutes les entreprises assujetties à la TVA et établies en France doivent être en mesure de recevoir des factures électroniques dans le périmètre prévu par la réforme.
Les grandes entreprises et les entreprises de taille intermédiaire sont également soumises à l'obligation d'émettre leurs factures électroniques.
À partir du 1er septembre 2027 : l'émission pour les PME et microentreprises
L'obligation d'émettre des factures électroniques s'étend aux petites et moyennes entreprises ainsi qu'aux microentreprises concernées.
Cette évolution touche donc directement de nombreux artisans et commerçants.
Deux obligations différentes, mais complémentaires
Il faut bien distinguer :
- La facturation électronique, qui encadre notamment l'émission, la transmission et la réception des factures.
- La conservation réglementaire, qui impose de préserver les documents pendant une durée déterminée et dans des conditions adaptées.
L'utilisation d'une plateforme de facturation électronique ne garantit pas automatiquement que toutes les obligations d'archivage réglementaire sont couvertes.
Il est donc important de vérifier les conditions et services de conservation proposés par les outils utilisés.
Source : Direction générale des Finances publiques – Calendrier de la facturation électronique.
Comment préparer votre commerce à cette nouvelle obligation ?
Bonne nouvelle : il n'est pas nécessaire de bouleverser toute votre organisation pour anticiper ce changement.
Quelques vérifications permettent de limiter les risques.
1. Vérifiez la durée de conservation de vos documents
Assurez-vous que vos factures et pièces justificatives ne sont pas automatiquement supprimées au bout de 6 ans.
2. Faites le point sur vos anciennes archives
Les documents antérieurs à 2027 peuvent être concernés. Avant toute suppression, vérifiez les délais réglementaires applicables.
3. Sécurisez vos documents numériques
Prévoyez des dispositifs adaptés pour limiter les risques de perte de données, de modification ou d'indisponibilité.
4. Anticipez les changements de logiciels
Un changement de logiciel comptable ou de facturation ne doit pas entraîner la perte de vos anciennes factures.
Vérifiez les possibilités d'exportation, de consultation et de restitution des documents.
5. Échangez avec votre expert-comptable
Votre expert-comptable pourra vous aider à identifier les documents concernés et à adapter vos pratiques de conservation.

FAQ : les questions fréquentes sur la conservation des factures
Combien de temps faut-il conserver les factures d'une entreprise en 2027 ?
En règle générale, les factures et documents comptables concernés doivent être conservés pendant 10 ans. Cette durée était déjà prévue en matière comptable et s'appliquera également au délai général de conservation fiscale à compter du 1er janvier 2027.
Faut-il conserver les factures de 2021 jusqu'en 2031 ?
En principe, oui, pour les factures concernées par le nouveau délai fiscal. Le point de départ exact du délai dépend de la nature des documents et des dispositions applicables.
Peut-on conserver ses factures uniquement sous forme électronique ?
Oui, sous réserve du respect des modalités réglementaires. Une facture établie ou reçue électroniquement doit notamment être conservée sous cette forme.
Peut-on détruire les factures papier après les avoir scannées ?
Uniquement si la numérisation et la conservation respectent les exigences réglementaires. Une simple copie numérique ne suffit pas nécessairement.
Les données de caisse doivent-elles être conservées 10 ans ?
Certaines données de caisse peuvent relever des obligations fiscales de conservation, mais elles sont également soumises à des règles spécifiques. Il convient donc de distinguer les données d'encaissement, les archives du logiciel de caisse et les pièces justificatives comptables.
La réforme de la facturation électronique remplace-t-elle les obligations de conservation ?
Non. L'émission et la réception des factures électroniques ne dispensent pas l'entreprise de respecter les règles applicables à leur conservation.
Ce qu'il faut retenir
À compter du 1er janvier 2027, le délai général de conservation fiscale passe de 6 à 10 ans.
Cette mesure concerne les entreprises de toutes tailles, y compris les artisans et commerces alimentaires.
Trois informations sont essentielles :
- La conservation comptable des factures pendant 10 ans était déjà obligatoire : la nouveauté concerne principalement l'allongement du délai fiscal.
- Certains documents antérieurs à 2027 sont également concernés par cette nouvelle règle.
- Les factures électroniques doivent être conservées dans des conditions permettant d'en garantir la lisibilité, l'intégrité et la disponibilité.
Pour les commerçants, cette évolution est l'occasion de vérifier leurs pratiques d'archivage, en parallèle de la généralisation de la facturation électronique.
Chez Menlog, nous suivons les évolutions réglementaires qui concernent les commerces de proximité afin de vous aider à mieux comprendre les obligations de votre activité.

Sources et références officielles
- Légifrance – Article L.102 B du Livre des procédures fiscales : nouvelles règles de conservation applicables en 2027.
- Service-Public.fr – Modification de la durée de conservation des documents fiscaux : présentation officielle de la réforme du 25 juin 2026.
- CCI Paris Île-de-France – Allongement du délai de conservation des documents fiscaux : conséquences pratiques pour les entreprises.
- Code de commerce – Article L.123-22 : conservation des documents comptables pendant 10 ans.
- Service-Public.fr – Tout savoir sur la facturation : obligations générales de facturation.
- DGFiP – Calendrier de la facturation électronique : échéances de 2026 et 2027.
Article publié à titre informatif. Les règles applicables peuvent varier selon la nature des documents et la situation de l'entreprise. En cas de doute, rapprochez-vous de votre expert-comptable.
Partager

Guide des commissions sur cartes bancaires
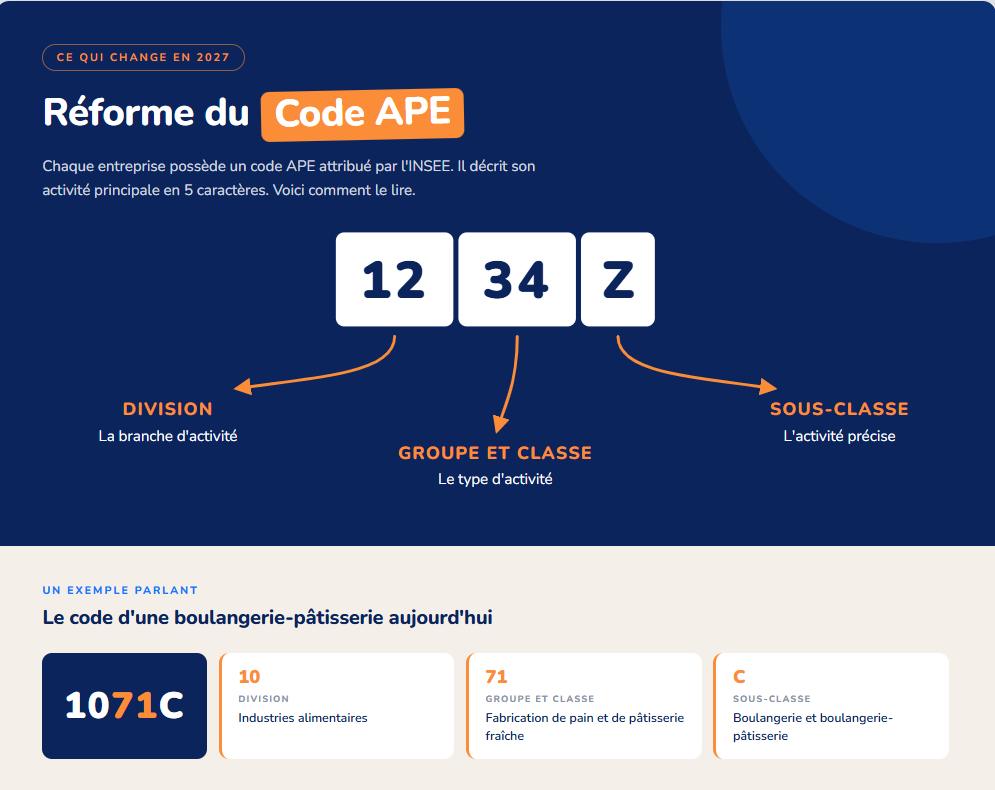
Nouveau code APE 2027 pour votre boulangerie : 1071C devient 1071H
